2 interessante kledingaandelen november 2026: Vince en Jerash
Binnen de kledingindustrie zijn twee relatief kleine beursgenoteerde ondernemingen bezig aan een opvallende ontwikkeling. Vince Holding en Jerash Holdings laten een sterke groei van hun bedrijfsresultaten zien, terwijl de waarderingen op basis van verwachte winsten relatief bescheiden ogen.
Beide aandelen zijn in 2026 bovendien fors gestegen. Toch verschillen hun bedrijfsmodellen aanzienlijk. Vince richt zich op de verkoop van premiumkleding en het ontwikkelen van een platform voor meerdere modemerken. Jerash produceert kleding voor grote internationale merken en profiteert van toenemende productievolumes.
Wij onderzoeken de groeikansen, winstgevendheid, waardering en belangrijkste risico's van deze twee kleinere kledingaandelen.
👉 Word Premium. Geen tijd voor eindeloos marktonderzoek? Ontvang premium analyses volgens onze vaste beleggingsmethodiek met aantoonbaar sterk resultaat.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
Kledingaandeel 1. Vince Holding (VNCE): groeiend modemerk met nieuwe expansiekansen
Vince Holding is een Amerikaanse modeonderneming die zich richt op premiumkleding voor mannen en vrouwen. Het bedrijf verkoopt onder andere kasjmiertruien, jassen en andere hoogwaardige kledingstukken via eigen winkels, webshops en groothandelskanalen.
Een belangrijk onderdeel van de strategie is het versterken van de bestaande merkpositionering en het verbeteren van de operationele efficiëntie. Daarnaast werkt Vince aan een bredere bedrijfsstructuur waarin verschillende modemerken gebruikmaken van dezelfde commerciële infrastructuur.
In augustus 2026 nam Vince de operationele activiteiten van October's Very Own (OVO) over. Dit streetwearmerk realiseerde in 2025 bijna 50 miljoen dollar omzet. Vince verwierf ook een belang van 5% in de intellectuele eigendomsrechten en exploiteert het merk via een licentieovereenkomst.
Het management ziet mogelijkheden om de jaaromzet van OVO richting boekjaar 2030 te laten groeien tot meer dan 100 miljoen dollar. Dit is een ambitie, geen vaststaande uitkomst.
De overname kan de afhankelijkheid van het oorspronkelijke Vince-merk verminderen. Tegelijkertijd brengt de uitbreiding integratierisico's en aanvullende royaltyverplichtingen met zich mee. Vince bezit bovendien niet alle merkrechten: van het oorspronkelijke Vince-merk heeft Authentic Brands Group 75% van de intellectuele eigendomsstructuur in handen.
Omzetgroei en winstgevendheid verbeteren, maar niet zonder kanttekeningen
Vince realiseerde over de afgelopen twaalf maanden ongeveer 315 miljoen dollar omzet, een stijging van 8% op jaarbasis. De nettowinst bedroeg circa 7,6 miljoen dollar, tegenover 6,4 miljoen dollar over het voorgaande volledige boekjaar.
Het tweede kwartaal van 2026 liet een omzetgroei van 11,7% zien tot 81,8 miljoen dollar. Zowel de directe consumentenverkopen als de groothandelsactiviteiten groeiden.
De winstgevendheid verdient echter extra aandacht.
De brutowinstmarge over de afgelopen twaalf maanden bedraagt 52,5%. Dat is relatief hoog voor de kledingsector en weerspiegelt gedeeltelijk de premiumpositionering van Vince. De operationele winstmarge blijft met 4,3% echter beperkt. Een belangrijk deel van de brutowinst verdwijnt dus door winkelkosten, marketing, personeel en overige bedrijfsuitgaven.
Daarnaast profiteerde Vince in het tweede kwartaal van een tariefteruggave van 10,4 miljoen dollar. Hierdoor steeg de gerapporteerde brutomarge naar 60,9%. Zonder dit voordeel bedroeg deze slechts 48,2%, tegenover 50,4% een jaar eerder.
Dit onderscheid is belangrijk. Eenmalige voordelen kunnen de gerapporteerde winst aantrekkelijker laten lijken dan de structurele verdiencapaciteit. Voor het inschatten van toekomstige resultaten is vooral de terugkerende winstgevendheid relevant.
Waardering Vince-aandeel: aantrekkelijk of te optimistisch? 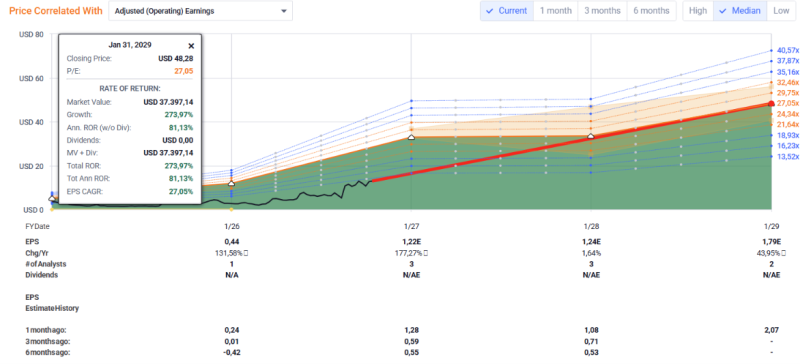
Bij een aandelenkoers van 12,91 dollar bedraagt de beurswaarde ongeveer 167 miljoen dollar.
Afhankelijk van de gebruikte winstverwachting ligt de toekomstige koers-winstverhouding rond 9,5 tot 10,8. Dat lijkt relatief laag voor een onderneming waarvan analisten omzetgroei en margeverbetering verwachten.
Voor het boekjaar eindigend in januari 2027 wordt circa 338 miljoen dollar omzet en bijna 30 miljoen dollar EBITDA verwacht. Dat impliceert een aanzienlijke verbetering tegenover de EBITDA van ongeveer 15 miljoen dollar in het voorgaande boekjaar.
Toch is voorzichtigheid nodig. Voor het daaropvolgende boekjaar wordt juist een tijdelijke daling van de EBITDA verwacht. De sterke winstgroei hoeft dus niet ieder jaar door te zetten.
Ook de balans verdient aandacht. Dataplatformen rapporteren ongeveer 114 miljoen dollar totale schuld. Hiervan bestaat circa 102 miljoen dollar uit operationele leaseverplichtingen. De daadwerkelijk opgenomen financiële leningen bedroegen begin augustus ongeveer 12,3 miljoen dollar. Het onderscheid is relevant voor een juiste beoordeling van de schulden en ondernemingswaarde.
De operationele kasstroom over twaalf maanden bedraagt ongeveer 19,8 miljoen dollar. Na circa 1,7 miljoen dollar aan investeringen resteert rekenkundig ongeveer 18,1 miljoen dollar vrije kasstroom. Ook hier is het noodzakelijk om incidentele kasontvangsten en veranderingen in werkkapitaal te onderscheiden van structurele kasstromen.
Het belangrijkste aandachtspunt bij Vince is daarmee niet alleen de verwachte winstgroei, maar vooral hoeveel daarvan duurzaam terugkeert. De nieuwe OVO-activiteiten vergroten de mogelijkheden, maar maken de toekomstige resultaten ook complexer om te beoordelen.
Voordelig beleggen? Wij beleggen zelf via MEXEM, omdat zij vaak de laagste kosten hanteren, 2 ETF’s commissievrij per maand aanbieden, professionele beleggingstools en Nederlandse klantenservice bieden. 👉 Klik hier voor meer informatie inclusief tot €100 bonus
Kledingaandeel 2. Jerash Holdings (JRSH): kledingproducent met sterke winstgroei
Jerash Holdings is een Amerikaanse beursgenoteerde kledingproducent met belangrijke productieactiviteiten in Jordanië. Het bedrijf vervaardigt sportkleding, jassen en andere kledingstukken voor internationale merken.
Tot de klanten behoren onder andere VF Corporation, de eigenaar van The North Face, en New Balance.
In tegenstelling tot Vince beschikt Jerash niet over een eigen internationaal modemerk als belangrijkste verdienmodel. De onderneming verdient geld door kleding te produceren voor andere merken.
Het concurrentievoordeel ligt vooral in productiecapaciteit, betrouwbaarheid, kwaliteit en efficiënte uitvoering. Ook de handelsafspraken tussen Jordanië en belangrijke exportmarkten, waaronder de Verenigde Staten, kunnen de concurrentiepositie versterken.
Hier staat tegenover dat de overstapdrempels voor klanten niet bijzonder hoog hoeven te zijn. Grote kledingmerken kunnen productieorders verplaatsen wanneer andere leveranciers betere voorwaarden bieden.
Bovendien was VF Corporation in boekjaar 2026 verantwoordelijk voor 52,3% van de omzet, tegenover 64,6% een jaar eerder. De afhankelijkheid neemt af, maar blijft aanzienlijk. Er bestaan ook geen langlopende afnamecontracten met gegarandeerde minimumvolumes.
Sterke omzetgroei en operationele winstverbetering
Jerash realiseerde over de afgelopen twaalf maanden ongeveer 185 miljoen dollar omzet, een stijging van 26,6%. De nettowinst kwam uit op circa 6,6 miljoen dollar.
De meest recente kwartaalresultaten van 10 november 2026 bevestigen de positieve ontwikkeling.
In het tweede kwartaal van boekjaar 2027 steeg de omzet met 19,8% tot 50,3 miljoen dollar. De brutowinst nam met 45,4% toe tot 9,1 miljoen dollar, terwijl de brutomarge verbeterde van 15% naar 18,2%.
De operationele winst groeide van 1,1 miljoen naar 3,1 miljoen dollar. Dit laat zien hoe een relatief bescheiden verbetering van de brutomarge een veel grotere impact kan hebben op de uiteindelijke winst.
De verbetering komt onder andere door hogere productievolumes, automatisering, efficiëntere inkoop en minder materiaalverspilling.
Toch blijft de winstgevendheid kwetsbaar. Over twaalf maanden bedraagt de operationele winstmarge ongeveer 5,4% en de nettowinstmarge 3,6%. Kleine veranderingen in personeelskosten, transportkosten of verkoopprijzen kunnen daardoor een grote invloed hebben op de winst.
Groeiverwachtingen Jerash richting 2029
Het management meldde dat de bestaande productiecapaciteit volledig is geboekt tot juni 2027. Daarnaast werkt Jerash aan uitbreiding van verschillende productiefaciliteiten.
Een eerste uitbreiding moet de capaciteit eind 2026 met circa 8% vergroten. Verdere projecten kunnen in 2027 voor aanvullende productiecapaciteit zorgen.
Deze ontwikkelingen ondersteunen de groeiverwachtingen. Voor het boekjaar eindigend in maart 2027 wordt een omzet van ongeveer 196 miljoen dollar verwacht, oplopend naar circa 212 miljoen dollar in 2028 en 237 miljoen dollar in 2029.
De verwachte nettowinst stijgt in dezelfde periode van ongeveer 7,2 miljoen naar 12,3 miljoen dollar.
De werkelijke resultaten blijven afhankelijk van de orderinstroom en operationele uitvoering. Voor het komende kwartaal verwacht het management bovendien een brutomarge van 16% tot 17%, lager dan de recent behaalde 18,2%, mede door hogere transportkosten.
Groei van de productiecapaciteit betekent dus niet automatisch dat de winstmarges blijven stijgen.
Waardering en financiële gezondheid Jerash-aandeel 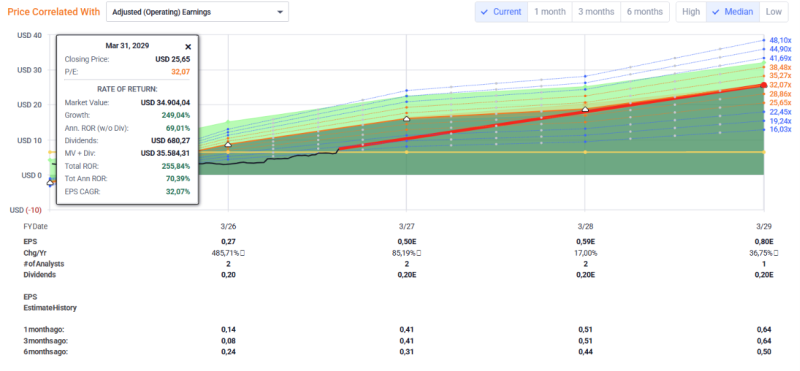
Bij een koers van 7,35 dollar bedraagt de beurswaarde ongeveer 93 miljoen dollar.
De verwachte koers-winstverhouding voor boekjaar 2027 ligt rond 14,4. Voor boekjaar 2028 daalt deze op basis van de huidige verwachtingen naar ongeveer 12,6.
De ondernemingswaarde bedraagt circa 86 miljoen dollar. Daarmee komt de toekomstige EV/EBITDA-verhouding uit rond 6. Dit is relatief bescheiden, maar moet worden beoordeeld in combinatie met de lage winstmarges en klantconcentratie.
Een positief verschil met Vince is de balanspositie. Jerash beschikt over ongeveer 16 miljoen dollar aan liquide middelen tegenover 8,6 miljoen dollar aan financiële schulden. Daarmee heeft de onderneming een netto kaspositie van circa 7,4 miljoen dollar.
Ook de kasstromen verbeteren. Over twaalf maanden bedroeg de operationele kasstroom 9,7 miljoen dollar. Na investeringen van ongeveer 5,1 miljoen dollar resteert circa 4,6 miljoen dollar vrije kasstroom.
Dat is een verbetering tegenover het afgelopen volledige boekjaar, waarin de vrije kasstroom negatief was.
Jerash keert daarnaast jaarlijks 0,20 dollar dividend per aandeel uit, overeenkomend met ongeveer 2,7% dividendrendement. De huidige kasstroom biedt dekking, maar een structureel stijgend dividend is gezien de schommelende winstgevendheid niet vanzelfsprekend.
Vince versus Jerash: vergelijking van waardering, groei en risico's
Vince Holding en Jerash Holdings bieden verschillende kansen binnen de kledingsector. Vince onderscheidt zich door zijn premiummerk, hogere brutomarges en groeipotentieel via OVO. Daartegenover staan licentieafhankelijkheid, aanzienlijke leaseverplichtingen en onzekerheid over de structurele winstgevendheid.
Jerash beschikt over een relatief sterke balans en groeiende productieorders. Het bedrijf kent echter lagere winstmarges en een sterke afhankelijkheid van grote klanten en gunstige handelsvoorwaarden.
Beide kledingaandelen zijn in 2026 fors gestegen. Tot 12 november bedroeg het koersrendement ongeveer 216% voor Vince en 141% voor Jerash. Hierdoor kan een belangrijk deel van de verwachte groei al zijn ingeprijsd.
Ook de optimistische koersscenario's voor 2029 vragen om voorzichtigheid. De gehanteerde koers-winstverhoudingen van circa 27 voor Vince en 32 voor Jerash liggen aanzienlijk hoger dan de huidige waarderingen. Deze scenario's zijn geen betrouwbare koersvoorspellingen.
Voor zelfstandig onderzoek blijven genormaliseerde winst, financiële verplichtingen en een voldoende veiligheidsmarge essentieel. Bij kleinere aandelen verdienen ook de handelsvolumes en bied-laatspreads aandacht.
Conclusie: twee groeiende kledingaandelen met verschillende risico's
Vince Holding en Jerash Holdings laten interessante fundamentele ontwikkelingen zien. Beide ondernemingen realiseren omzetgroei, verbeteren onderdelen van hun bedrijfsvoering en beschikken over mogelijkheden voor verdere uitbreiding.
Bij Vince draait het vervolgonderzoek vooral om de duurzame winstgevendheid, de nieuwe OVO-activiteiten en de kwaliteit van de kasstromen. Bij Jerash staan de afhankelijkheid van grote klanten, het behoud van de marges en een succesvolle uitbreiding van de productiecapaciteit centraal.
👉 Liever passief beleggen? Met asset management volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 1 oktober 2026: ETF +23,60%, dividend +30,57 en groei +23,38%.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).