3 luchtvaartaandelen november 2026: groei en waardering
De luchtvaartindustrie bestaat uit veel meer dan luchtvaartmaatschappijen en vliegtuigfabrikanten. Achter iedere commerciële vlucht bevindt zich een omvangrijke industrie van gespecialiseerde leveranciers, onderhoudsbedrijven en financieringsmaatschappijen.
Juist deze ondernemingen kunnen interessante bedrijfsmodellen hebben. Sommige leveren technisch complexe onderdelen die aan strenge eisen moeten voldoen. Andere profiteren van de voortdurende behoefte aan vliegtuigonderhoud of verdienen aan langdurige leasecontracten.
Drie voorbeelden van luchtvaartaandelen zijn Howmet Aerospace (HWM), StandardAero (SARO) en AerCap (AER). Deze ondernemingen zijn op verschillende manieren afhankelijk van de luchtvaartsector, maar hebben sterk uiteenlopende concurrentievoordelen, kapitaalbehoeften en waarderingen.
De recente kwartaalcijfers laten bij alle drie een positieve winstontwikkeling zien. Toch is het belangrijk onderscheid te maken tussen structurele groei en tijdelijke gunstige marktomstandigheden.
👉 Word Premium. Geen tijd voor eindeloos marktonderzoek? Ontvang premium analyses volgens onze vaste beleggingsmethodiek met aantoonbaar sterk resultaat.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
1. Howmet Aerospace: gespecialiseerde vliegtuigonderdelen met hoge marges
Howmet Aerospace produceert technisch hoogwaardige onderdelen voor onder meer vliegtuigmotoren en andere luchtvaarttoepassingen.
Het bedrijf is actief in verschillende gespecialiseerde productgroepen, waaronder motoronderdelen, bevestigingsmaterialen en complexe metalen componenten.
De concurrentiepositie is interessant omdat onderdelen voor vliegtuigmotoren aan strenge technische en veiligheidsvereisten moeten voldoen. Leveranciers moeten vaak langdurige kwalificatieprocessen doorlopen voordat hun producten worden gebruikt.
Wanneer een leverancier eenmaal is opgenomen in een belangrijk productieprogramma, kan het moeilijk zijn om deze snel te vervangen.
Dat kan zorgen voor langdurige klantrelaties en relatief hoge toetredingsdrempels.
Tegelijkertijd betekent deze specialisatie dat Howmet afhankelijk blijft van de productieplannen van belangrijke vliegtuig- en motorfabrikanten.
Sterke groei en indrukwekkende winstgevendheid 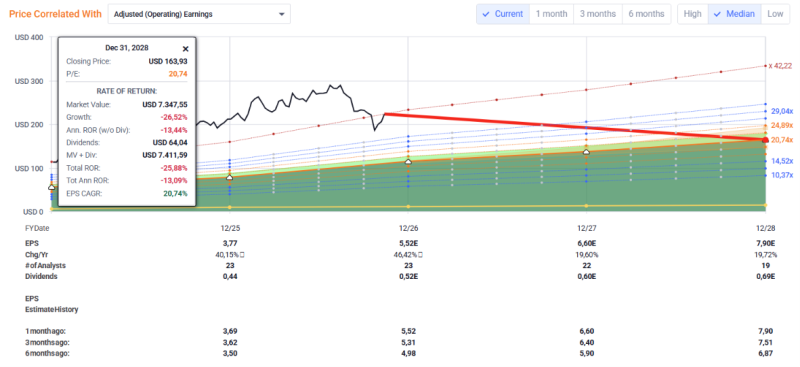
In het derde kwartaal van 2026 steeg de omzet met 29% naar 2,7 miljard dollar. De autonome groei bedroeg ongeveer 25%.
De operationele winst groeide met 43% naar 777 miljoen dollar. Daarmee steeg de operationele marge van 25,9% naar 28,7%.
Dit is een sterke ontwikkeling voor een industriële onderneming. De winstgroei overtrof de omzetgroei aanzienlijk, wat wijst op gunstige operationele schaalvoordelen.
Ook de vrije kasstroom ontwikkelde zich positief. Deze steeg met 33% naar 562 miljoen dollar.
Het management verwacht voor 2027 ongeveer 11,5 miljard dollar omzet, wat neerkomt op circa 12% groei tegenover de verwachte omzet over 2026.
De combinatie van groei, hoge marges en vrije kasstroom maakt Howmet bedrijfseconomisch interessant.
Daar staat een stevige waardering tegenover. Bij een aandelenkoers rond 223 dollar bedraagt de indicatieve toekomstige koers-winstverhouding ongeveer 35.
Een dergelijke waardering houdt al rekening met verdere groei. Wanneer de luchtvaartproductie vertraagt of marges normaliseren, kan de koers daarom onder druk komen.
Voordelig beleggen? Wij beleggen zelf via MEXEM, omdat zij vaak de laagste kosten hanteren, 2 ETF’s commissievrij per maand aanbieden, professionele beleggingstools en Nederlandse klantenservice bieden. 👉 Klik hier voor meer informatie inclusief tot €100 bonus
2. StandardAero: profiteren van de behoefte aan vliegtuigonderhoud
StandardAero verzorgt onderhoud, reparaties en revisies van vliegtuigmotoren en aanverwante onderdelen.
Het bedrijfsmodel verschilt van dat van een producent. StandardAero verdient vooral aan werkzaamheden die nodig zijn om bestaande vliegtuigen operationeel te houden.
Vliegtuigmotoren moeten regelmatig worden geïnspecteerd, onderhouden en gereviseerd. Daarmee ontstaat een terugkerende behoefte aan gespecialiseerde dienstverlening.
Een belangrijk voordeel is dat de bestaande wereldwijde vliegtuigvloot jarenlang onderhoud nodig blijft hebben, ook wanneer de levering van nieuwe vliegtuigen tijdelijk vertraagt.
Toch is dit geen volledig voorspelbare inkomstenbron. De omvang van onderhoudswerkzaamheden hangt mede af van vlieguren, onderhoudsintervallen, beschikbare onderdelen en de bezettingsgraad van onderhoudsfaciliteiten.
Verbeterende marges bij gematigde omzetgroei 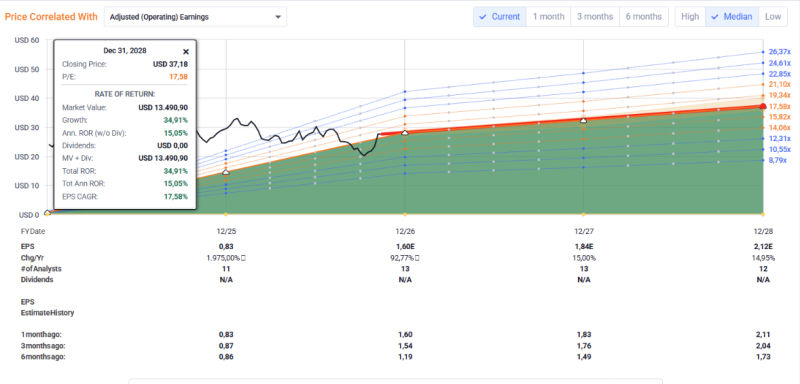
In het derde kwartaal van 2026 steeg de omzet van StandardAero met 4% naar ongeveer 1,56 miljard dollar.
De aangepaste EBITDA groeide veel sterker, met 15% naar 224,9 miljoen dollar. De bijbehorende marge verbeterde van 13,1% naar 14,4%.
De nettowinst steeg met 36,2% naar 92,8 miljoen dollar.
Deze cijfers laten zien dat StandardAero momenteel meer winst weet te realiseren op een relatief bescheiden omzetstijging.
Voor beleggers is vooral de duurzaamheid van deze margeverbetering belangrijk. Meer werkzaamheden per onderhoudslocatie kunnen bijdragen aan betere benutting van personeel en apparatuur. Tegelijkertijd kunnen stijgende loonkosten of tekorten aan gespecialiseerde technici de marges aantasten.
De koers-omzetverhouding ligt rond 1,4. Dat is aanzienlijk lager dan bij Howmet, maar beide bedrijven zijn moeilijk rechtstreeks te vergelijken.
StandardAero heeft lagere marges en ongeveer 2,7 miljard dollar aan schulden. De financiële verplichtingen moeten worden meegenomen bij de beoordeling van de ondernemingswaarde.
De belangrijkste vraag is of de winstgevendheid verder kan verbeteren zonder dat daarvoor onevenredig veel extra kapitaal nodig is.
3. AerCap: verdienen aan de wereldwijde vraag naar vliegtuigen
AerCap behoort tot de grootste internationale leasemaatschappijen voor vliegtuigen en vliegtuigmotoren.
Het bedrijf koopt luchtvaartmaterieel en verhuurt dit aan luchtvaartmaatschappijen via contracten die doorgaans meerdere jaren lopen.
Het bedrijfsmodel profiteert van schaalgrootte, toegang tot financiering en gespecialiseerde kennis van vliegtuigwaarderingen.
Luchtvaartmaatschappijen kunnen vliegtuigen leasen om hun vloot flexibel te beheren zonder iedere aankoop volledig zelf te financieren.
AerCap heeft daardoor een andere economische positie dan een luchtvaartmaatschappij. De onderneming verdient voornamelijk aan lease-inkomsten en het beheer en de verkoop van luchtvaartactiva.
Toch blijft het bedrijf indirect afhankelijk van de financiële gezondheid van zijn klanten. Wanneer luchtvaartmaatschappijen failliet gaan of leasecontracten niet kunnen nakomen, kunnen financiële verliezen ontstaan.
Recordresultaten en een relatief lage winstwaardering 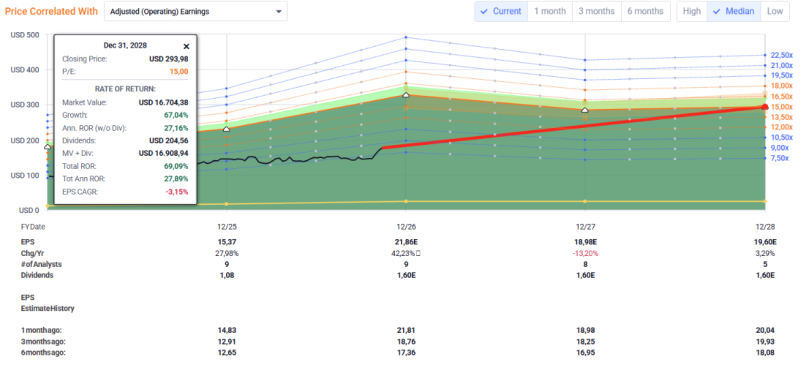
AerCap rapporteerde over het derde kwartaal van 2026 een nettowinst van 949 miljoen dollar.
De aangepaste nettowinst bedroeg ongeveer 1 miljard dollar, overeenkomend met 6,56 dollar per aandeel.
Het management verhoogde de verwachting voor heel 2026 naar ongeveer 20,70 dollar aangepaste winst per aandeel, exclusief eventuele verkoopwinsten in het vierde kwartaal.
Bij een aandelenkoers rond 176 dollar komt dit neer op ongeveer 8,5 keer de verwachte aangepaste jaarwinst.
Dat lijkt aanzienlijk lager dan de waardering van Howmet. Maar het verschil heeft een belangrijke verklaring.
AerCap financiert vliegtuigen voor een groot deel met vreemd vermogen. De totale schulden bedragen ongeveer 43 miljard dollar, waartegenover omvangrijke luchtvaartactiva en contractuele inkomsten staan.
Deze schulden maken deel uit van het verdienmodel, maar vergroten ook de gevoeligheid voor rentestijgingen, herfinanciering en veranderingen in vliegtuigwaarderingen.
Daarom zijn bij AerCap vooral de boekwaarde per aandeel, de economische waarde van de vloot, financieringskosten en genormaliseerde rendementen op eigen vermogen relevant.
Welke verschillen zijn belangrijk binnen de luchtvaartindustrie?
Howmet Aerospace, StandardAero en AerCap profiteren op verschillende manieren van dezelfde eindmarkt.
- Howmet beschikt over een gespecialiseerd industrieel model met hoge toetredingsdrempels en sterke operationele marges. De hoge waardering vormt daarbij een belangrijk aandachtspunt.
- StandardAero profiteert van de terugkerende behoefte aan onderhoud en revisies. De verbetering van de operationele marges is interessant, maar de balans en kapitaalbehoefte verdienen aandacht.
- AerCap combineert langdurige leasecontracten met schaalvoordelen in financiering en vlootbeheer. De lagere winstwaardering gaat gepaard met een veel grotere financiële hefboom.
Voor een goede vergelijking is het dus onvoldoende om uitsluitend naar koers-winstverhoudingen te kijken.
Conclusie: verschillende mogelijkheden achter dezelfde luchtvaartmarkt
De luchtvaartindustrie biedt interessante mogelijkheden buiten de bekende luchtvaartmaatschappijen.
Howmet, StandardAero en AerCap laten zien dat technische specialisatie, onderhoudsdiensten en financiering elk een ander verdienmodel opleveren.
Bij zelfstandig vervolgonderzoek zijn vooral de duurzaamheid van de marges, de benodigde investeringen, de financiële verplichtingen en de huidige waardering belangrijk.
Wie deze uitgangspunten beter wil begrijpen, kan beginnen met onze gratis cursus. Voor zelfstandig internationaal beleggen zijn daarnaast de kosten en het beschikbare assortiment van een broker belangrijk.
Beleggers die liever een brede portefeuille passief volgen, kunnen kijken naar MEXEM asset management. Via een eigen beleggingsrekening op naam zijn onze ETF-, Dividend- en Groeistrategieën beschikbaar. Wij beleggen zelf ook volgens de methodiek, waarvan het historische trackrecord ruim 4,5 jaar bovengemiddelde rendementen omvat. Dit biedt geen garantie voor toekomstige prestaties. De deelnemer behoudt de controle over het eigen vermogen en wij hebben geen toegang tot klantgelden.
👉Passief beleggen met een streefrendement van 10%+ per jaar? Klik hier voor meer informatie
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).